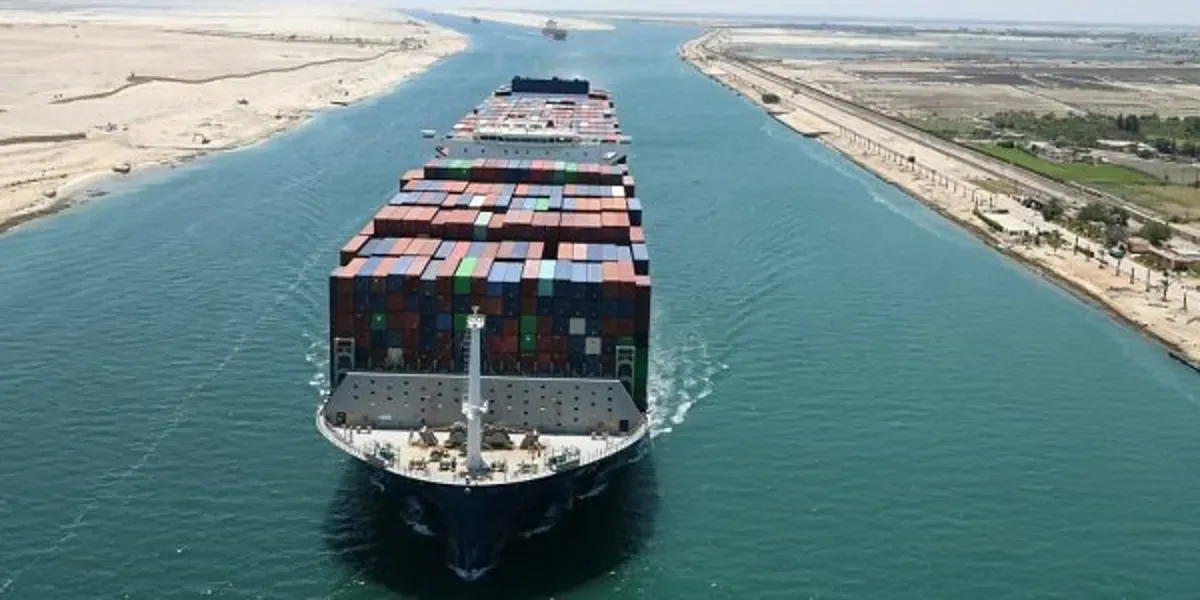
中国到沙特货运乃至整个海湾方向的航程即将变快——至少纸面上如此。2026年9月14日,马士基与赫伯罗特宣布,双方合作的 Gemini 联盟网络再有四条航线恢复苏伊士运河通行(AE5、AE11、AE12、ME2),加上此前已复航的 AE15 和 AE19,恢复航线总数达到六条。9月21日,载箱量 19,000 TEU 的「Marchen Maersk」轮成为 AE5 复航后的首班船。MSC、达飞和中远海运也采取了类似举措。在绕行好望角近三年后,全球最大的集装箱班轮公司正在重返红海——尽管曼德海峡的安全形势反而在恶化。
对预订中国到阿联酋货运或沙特航线的进口商而言,这是2026年最重要的航线变化。本文说明谁在复航、航运数据透露了什么,以及在过渡期内如何安排出货。
谁在恢复苏伊士通行?时间表一览
9月的公告建立在今夏逐步复航的基础上。下表汇总截至2026年9月21日各船公司的确认动作:
| 船公司 / 联盟 | 恢复苏伊士的航线 | 首航 / 备注 |
|---|---|---|
| 马士基 & 赫伯罗特(Gemini 合作) | AE15/SE3、AE19/SE4(8月起);AE5、AE11、AE12、ME2(9月14日宣布) | AE5 于9月21日由 Marchen Maersk 轮复航;马士基 CEO Vincent Clerc 表示2026年全面复航条件已具备 |
| MSC | Jade、Albatros、Himalaya、Tiger(8月24日起);Indusa 西行线(9月14日) | 按航线逐步过渡;保留逐航次改道好望角的应急安排 |
| 达飞(CMA CGM) | 部分亚洲—欧洲、亚洲—地中海航线 | 与海洋联盟伙伴一起自9月中旬恢复红海通行 |
| 中远海运 & 东方海外 | 9月15日起五条亚洲—欧洲/地中海航线 | 24,188 TEU 的「OOCL Portugal」轮9月16日南下通过苏伊士——危机以来中远海运首次通行 |
马士基和赫伯罗特均强调,恢复后的航线仍是有条件的:公告明确未来运营取决于红海局势稳定及不再升级——这意味着局势恶化时随时可以迅速改回好望角航线。
复航背后的数据
船公司公告有实实在在的运河流量回升支撑:
- 苏伊士运河管理局数据:2026年前八个月集装箱船净吨位约 7,210 万吨,同比增长 54.2%(去年同期为 4,670 万吨)。
- 8月是2023年12月以来最繁忙月份:通行 1,232 艘次(1.024 亿载重吨),同比增长 28%。但仍比危机前水平低约 39%。
- 好望角改道比例创两年新低:Linerlytica 数据显示,全球绕行好望角的运力份额已降至 4.6%。
- 亚欧运力正在跟进:Sea-Intelligence 估计9月超过四分之一的亚欧集装箱运力将走红海;亚洲—地中海西行航线约 35% 的运力将使用苏伊士。
- 曼德海峡远未恢复正常:8月该海峡周均集装箱运力约 21.3 万 TEU,而2023年8月超过 93 万 TEU。
也就是说,恢复是真实的但不完整,且集中在红海航线北段。危机演变背景可参阅我们的红海航运危机分析。
为什么船公司在风险下依然回归?
经济逻辑很简单。走红海—苏伊士比绕行非洲节省约 10 至 14 天航程,燃料消耗降低约 30%,还能释放被长航线占用的船舶。在亚欧港口拥堵加剧、船用燃料价格比战前高约 60% 的背景下,省下的每一海里都很重要。更短的周转也让船公司能恢复船期可靠性,在不订造新船的情况下把运力放回市场。
Sea-Intelligence 还模拟了一个值得注意的结果:若船公司在2026年底前全面回归苏伊士,2027年上半年全球主干航线 TEU-海里需求可能下降 8.7%——这是一个结构性运力过剩信号,将对海运费形成明显的下行压力。对2027年的中国到沙特货运预算来说是好消息,尽管眼下即期运价仍然坚挺。
隐忧:安全形势不是好转,而是在恶化
复航发生的同一时刻,胡塞武装刚刚控制也门整条红海沿岸,包括摩卡港和曼德海峡周边岛屿——而曼德海峡正是每一艘苏伊士方向货船必经的南大门。正如我们在胡塞武装控制摩卡与布里姆岛分析中所述,胡塞宣布沙特关联船舶为目标,同时向美国官员表示将遵守与华盛顿的停火协议。
进口商需注意三个风险点:
- 战争险保费仍处高位:劳合社条款和船公司的战争险附加费仍远高于危机前水平,今年上半年围绕苏伊士运河附加费的争议也未完全了结。
- 官方警告仍在生效:美国海事局(MARAD)红海及曼德海峡航行警告有效期至2026年9月22日;UKMTO 仍在持续记录事件,包括9月10日延布以西的警告条目。
- 航线随时可逆:船公司明确保留逐航次改回好望角的权力。霍尔木兹海峡货运风险则给海湾方向货物增添了第二层不确定性。
对中国到海湾出货的实际影响
船期将逐步改善
随着更多亚欧航线经苏伊士恢复正常,连接吉达、达曼、杰贝阿里的服务船期可靠性有望提升。但过渡期本身就是波动源:船公司压缩周转,且有行业报道称为追回延误可能采用风险更高的回程安排。未来几周更可能出现到港船期扎堆、偶尔甩柜,而非立刻稳定。
运价:现在高,往后看有松动空间
即期运价依然坚挺。9月10日的基准数据显示:远东—北欧约 4,300 USD/FEU,远东—地中海接近 4,800 USD/FEU,部分中国—吉达、中国—豪尔费坎航线报价超过 10,600 USD/FEU。但随着苏伊士运力回归和 TEU-海里过剩情景兑现,分析师预计运价将承压下行——亚洲—地中海和海湾航线会最先体现。
2026年第四季度订舱策略
- 确认实际走船航线:船公司逐航次复航,同一服务的两个订舱可能走不同路线。请货代提供船名航次,核对公布的挂港序列。
- 现在锁定全包价格:DDP 门到门报价把海运费、清关和保险打包,可避免战争险附加费突袭。
- 围绕中国黄金周排产:10月工厂放假在即,需求峰值恰逢网络动荡期。我们的黄金周出货指南讲解了如何错峰。
- 保留备用通道:红海过渡尚需验证,为急货保留空运或经阿联酋中转的选项仍值得付出溢价。
- 核查货运险:确认保单按现行条款明确承保苏伊士及曼德海峡通行的战争与骚乱风险。
展望
方向已经很清楚:集装箱航运业正在重新押注苏伊士运河,航运数据也支持这一选择。但这是一种有管理的、附条件的回归——并不等于宣布红海安全。马士基自己的市场更新仍将局势描述为「不可预测」,而胡塞对曼德海峡沿岸的控制带来了停火时期不存在的筹码。
对海湾进口商来说,未来几个月的制胜策略与危机期间并无二致:灵活、锁价,以及一家逐日盯航线的货代。
立即获取航线稳定的运输方案
GCC Freight 深圳团队每天跟踪船公司公告与红海安全动态,并为我们管理的每一票货确认实际走船路线。无论您的货物去往吉达、达曼还是杰贝阿里,我们都提供固定全包价格与完整清关服务。
- WhatsApp:立即获取报价